こんにちは。おうち購入研究所の岡田です。
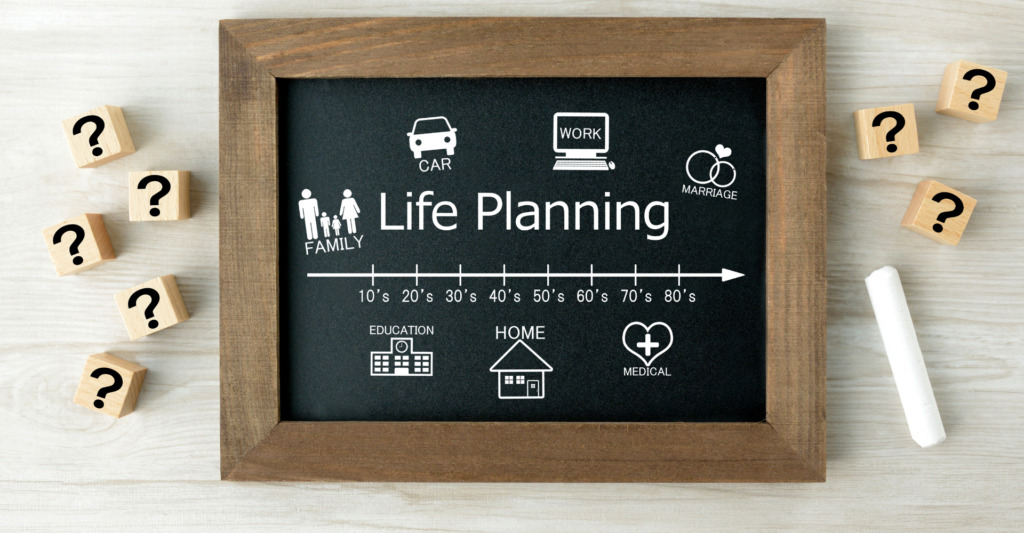
ライフプランは、いつ作ったらいいですか。そう聞かれたとき、僕は最低でも5つのタイミングで見てほしいとお伝えしています。結婚、出産、住宅購入、教育資金の支出が終わるとき、退職。この5つです。
ただ、5回作れば終わりという話ではありません。本当は、年に1回は見直していただきたいと思っています。1年たてば、収入も支出も貯蓄残高も変わりますからね。
最低限、ライフプランを見直したい5つのタイミング
| タイミング | 確認したいこと |
|---|---|
| 1.結婚 | 収入・貯蓄を共有し、住まい、子ども、働き方などの希望を話し合う。 |
| 2.出産 | 育休・時短勤務などによる収入の変化と、育児・教育の支出を組み込む。 |
| 3.住宅購入 | 物件を決める前に、諸費用と購入後の維持費まで含めて予算を考える。 |
| 4.教育資金の支出が終わるとき | 教育費の一区切りを踏まえ、老後資金やセカンドキャリアを考える。 |
| 5.退職 | 退職金、年金、生活費を整理し、資産の使い方と取り崩しを考える。 |
結婚・出産:家族のお金と働き方を共有する
結婚するときは、お互いの収入や貯蓄を共有して、どんな暮らしをしたいかを話す機会です。家を買うのか、お子様をどう考えるのか。希望を出して、その実現にどれだけお金が必要か見ていきます。
出産のタイミングでは、育休や時短勤務、復職の時期などによって収入が変わります。教育費だけを足すのではなく、働き方が家計にどう影響するかも確認してください。
住宅購入:物件や住宅会社を決める前に
家を買うときは、何千万円というお金が動きます。ここはぜひ、住宅会社や物件を決める前にライフプランを作ってほしいと思います。
先に希望の家が決まると、その価格を払うための計画に寄せたくなります。家計から出せる予算を確認して、その範囲で住まいを選ぶ。具体的な進め方は住宅購入前にライフプランを作る順番で整理しています。
教育資金の支出が終わるとき・退職:次の生活を考える
お子様の教育費が一区切りしたら、自分たちのこれからの働き方や老後資金を改めて確認する時期です。退職したときも、退職金や年金、その後の支出を整理し、資産をどう使って暮らすかを考えます。
年1回は「計画と実績」を比べてください
動画でもお話ししましたが、会社は毎年決算をしますよね。家計も、1年間どうだったかを確認して、次の計画を考えることに意味があります。
例えば、100万円貯蓄する予定が、実際は30万円だった。その70万円の違いは何だったのか。一時的な出費なのか、生活費が継続して増えているのかで、今後の計画は変わります。これは点検方法を説明するための例です。
僕が見てほしいのは、残高の増減の中身です。投資の値上がりで資産が増えている場合と、家計からお金を残せている場合も分けて考えたいところです。記録を残しておくと、前の計画と比べやすくなります。
- 前年と今年の同じ時期の資産残高を比べる。
- 収入、生活費、まとまった支出、投資への拠出などの実績を確認する。
- 教育、住まい、車、働き方などの予定が変わっていないか話し合う。
- 今後使う予定のお金が確保できているかを確認し、計画を更新する。
転職・独立など、条件が変わるときは年1回を待たない
転職、独立、離婚など、家計に大きく影響する変化があれば、その都度見直してください。フリーランスになるなら、どれくらい収入が必要か、収入が少ない時期をどう乗り切るかを、踏み出す前に把握しておきたいですよね。
前回の計画書は保管しておきましょう。相談先が同じなら変化を共有しやすいですし、相談先を変える場合も、以前どんな条件で試算したかが分かると役立ちます。
ライフプランの見直しについてよくある質問
大きな変化がない年も、作り直す必要がありますか?
まず実績を確認するところからでよいと思います。予定どおり貯蓄できたか、収入や支出、今後の希望に変化がないかを確認し、必要な部分を更新しましょう。毎年、同じ作業をすべてやり直すという意味ではありません。
無料と有料、どちらのFPに相談すればよいですか?
料金だけで決めず、何を相談できるか、どのように報酬を受け取るか、どんな前提で試算するかを確認してください。今のご家族の課題に合った相談先を選ぶことが大切です。
ライフプランは、変化に気づいて行動を変えるために使ってほしいと思っています。僕の考え方はライフプランで向き合う人生設計についての記事でもお伝えしています。
動画で詳しく見る
おうち購入研究所・岡田が出演する上記動画の解説をもとに、コラムとして再構成しています。制度に関する補足の確認日:2026年11月4日。