こんにちは。おうち購入研究所の岡田です。
積み立てている投資信託が増えていると、手元の預貯金ももっと投資に回したくなる方がいると思います。動画では、そういうときのお金の置き場所の一つとして、個人向け国債をお話ししました。
ただ、利率を見て移す前に、そのお金を、いつ、何に使う予定かを確認してください。家を買う予定があるなら、手付金や工事代の支払時期も関わります。生活や住宅購入に必要な資金を確保したうえで、運用を考えてほしいんです。
最初に、お金を使う時期で分けて考える
| お金の役割 | 先に確認すること |
|---|---|
| 生活費・急な支出への備え | 必要なときに、すぐ使える状態か |
| 住宅購入など予定のある支出 | 支払日と必要額が分かっているか。換金に間に合うか |
| 長い間使う予定のない資金 | 値動きに耐えられるか。積立額を家計の中で続けられるか |
同じ預貯金でも、来月使う予定のお金と、何年も使う予定のないお金は役割が違います。住宅購入後の積立額も、教育費や維持費と合わせて考えます。住宅ローンと資産形成を両立させる考え方も参考にしてください。
個人向け国債は、固定3年・固定5年・変動10年の3タイプ
| タイプ | 満期 | 金利の仕組み |
|---|---|---|
| 固定3年 | 3年 | 発行時に決まった利率が満期まで続く |
| 固定5年 | 5年 | 発行時に決まった利率が満期まで続く |
| 変動10年 | 10年 | 適用利率が半年ごとに変わる |
利子は年2回受け取ります。動画では固定3年を選ぶ考え方をお伝えしました。ただし、今後の金利が上がると確定しているわけではありません。満期までの長さ、金利の仕組み、資金を使う予定を合わせて選ぶ必要があります。財務省の個人向け国債の商品概要で基本条件を確認できます。
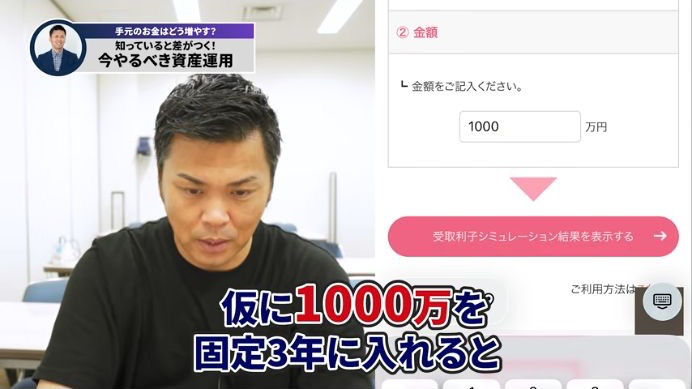
動画の金利説明は「2026年7月時点」として紹介したものです。現在の募集利率として使わず、購入時は財務省の個人向け国債ページや取扱金融機関で、対象回号の条件を確認してください。
利息は、税引き後にいくら受け取れるかで見る
通常、個人向け国債の利子には20.315%の税金がかかります。表示されている利率と、実際に手元に残る金額を分けて見てください。条件を固定した計算例で整理します。
| 仮定・項目 | 金額・条件 |
|---|---|
| 元本・利率 | 1,000万円、仮に年1.56%の固定金利 |
| 半年分の利子 | 税引き前78,000円/税引き後 約62,154円 |
| 3年間の利子合計 | 税引き前468,000円/税引き後 約372,926円 |
この仮定なら、1,000万円を3年間保有した利子は、税引き前で46万8,000円、通常課税で税引き後約37万2,926円です。半年ごとの税引き後は約6万2,154円。年1.56%は計算のための仮定で、現在の募集利率ではありません。実際の金額は支払時の端数処理などで異なります。
個人向け国債はNISAの対象ではありません。非課税制度の適用がある場合は別の扱いになるため、ご自身の条件を確認してください。日本証券業協会のNISAに関するQ&Aも参考になります。
住宅資金を入れる前に、原則1年間の換金制限を確認する
ここは特に注意してほしいところです。個人向け国債は、原則として発行から1年間は中途換金できません。近いうちに必要な手付金や工事代まで入れてしまうと、支払いに間に合わない可能性があります。
1年経過後は中途換金できますが、直前2回分の各利子の税引き前相当額に0.79685を掛けた調整額が差し引かれます。死亡や一定の災害などには特例があります。詳しくは財務省の中途換金に関する説明を確認してください。
「変動10年」という名前でも、必ず10年間換金できないという意味ではありません。満期と中途換金できる時期は分けて理解しましょう。
個人向け国債と積立投資についてよくある質問
近いうちに家を買う予定です。住宅資金を国債にしてもよいですか?
まず、いつ、いくら支払うかを整理してください。原則1年間の換金制限と支払日が重なる資金は、購入に回せる余裕資金とは分けて考える必要があります。
利子を投資信託の積み立てに回せば、確実に増えますか?
受け取った利子を投資する方法もありますが、その投資部分には値動きがあります。将来の利益は保証されません。個人向け国債も物価上昇による購買力の低下まで防げるものではないので、お金の役割を確認して選んでください。
僕は、住宅購入と資産運用を家計全体で考えてほしいと思っています。いくら運用に回すかを決める前に、これから必要なお金を把握する。まずはそこからです。
動画で詳しく見る
おうち購入研究所・岡田が出演する上記動画の解説をもとに、コラムとして再構成しています。制度に関する補足の確認日:2026年11月4日。